«Vi må bruke mindre.»
Hvert kjøp vurderes isolert. Det er lett å bli uenig om småposter når ingen ser hva som allerede er bundet opp.
Vi ser på grep som hjelper familier å få bedre kontroll når hverdagsutgiftene stiger.
Fra enkeltkjøp til et budsjett dere begge kjenner igjen.
Mat, strøm, transport og faste avtaler trekker fra kontoen i ulik takt. Et kutt i småkjøp kan være fornuftig, men gir lite oversikt når årsregningen ikke er med i bildet.
Så mye høyere var den samlede norske konsumprisindeksen i august 2026 enn i august 2025. Tallet sier noe om prisnivået, ikke om hva en bestemt familie må spare. Se SSBs oppdaterte tall ↗
Velg en kategori for å se hva som bør inn i oversikten.
Samle husleie eller lån, strøm, kommunale avgifter og forsikringer. Skil regninger som kommer månedlig fra dem som kommer noen få ganger i året.
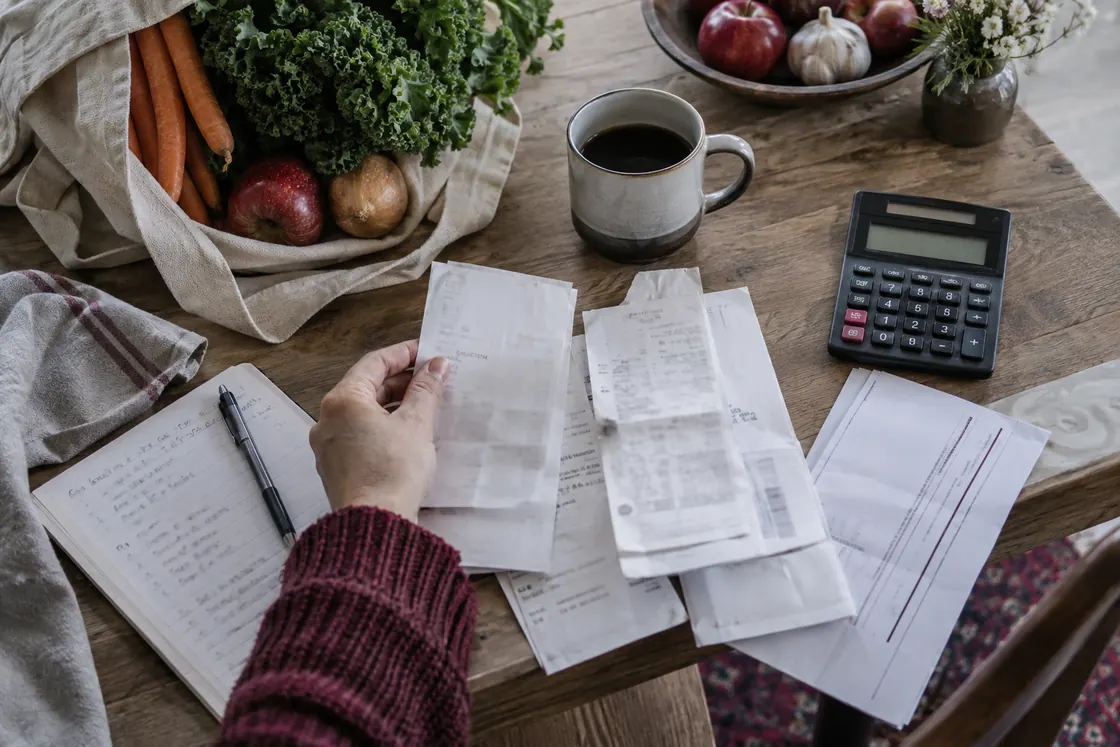
Forsikring hvert halvår, service på bilen og gaver gjennom året forsvinner lett fra den vanlige månedsoversikten. Når fakturaen kommer, virker den som et unntak. I et godt budsjett får den sin egen avsetning.
Stram sparing starter med det dere skal slutte med. Fleksibel planlegging starter med det dere må betale, det dere vil beholde og rommet dere ønsker for uforutsette utgifter.
Hvert kjøp vurderes isolert. Det er lett å bli uenig om småposter når ingen ser hva som allerede er bundet opp.
Faste beløp og ujevne regninger legges inn først. Resten fordeles mellom hverdagsbruk, ønsker og en buffer som kan bygges gradvis.
Dette er en illustrasjon med 20 000 kr til fordeling etter faste utgifter. Endre andelen til buffer og se hvordan rommet til fleksibel bruk endres.
«Familiebudsjett i praksis» viser hvordan dere lager en samlet oversikt, gir årsutgifter en månedlig plass og blir enige om rammene for det som er igjen. Dere bruker egne tall i arbeidsarkene; ingen kontoutskrifter sendes inn.
Hver del bygger på forrige del. Den første leksjonen kan du be om gratis sammen med den fullstendige programoversikten.
Samle én måneds kontobevegelser og gjentakende fakturaer. Arbeidsarket hjelper dere å gruppere postene før dere vurderer hva som bør endres.
Sorter nødvendige kostnader og valgfrie utgifter. Sammenlign hverandres prioriteringer og finn en felles ramme for hverdagsbruken.
Fordel halvårlige og årlige beløp på tolv måneder. Se hvordan sesongutgifter og vedlikehold påvirker det som faktisk er tilgjengelig.
Velg en avsetning som passer deres økonomi. Avtal et kort månedlig møte der dere sammen justerer budsjettet når livet endrer seg.
Et uventet kjøp er lettere å håndtere når reserven er en egen post og ikke det som tilfeldigvis er igjen. Kurset hjelper dere å definere hva bufferen er til, og når det er riktig å fylle den opp igjen.
Den konkrete størrelsen avhenger av inntekter, forpliktelser og risiko i deres husholdning. Det finnes ikke én sum som passer alle.
Kursopplegget handler om den daglige planleggingen i en husholdning. Svarene under avklarer format, tilgang og hva den gratis forespørselen innebærer.
Nei. Dere fører inn egne tall i arbeidsarkene. Forespørselsskjemaet ber bare om navn og e-postadresse.
Ved et eventuelt kjøp får husholdningen tilgang til kursmaterialet i 12 måneder. Kurset kan gjennomføres i eget tempo innenfor tilgangsperioden.
Kurset koster 1 247 kr som engangsbeløp per husholdning. Det er ingen løpende abonnementsbetaling.
Du ber om en oversikt over kursdelene og den første leksjonen uten kostnad. Forespørselen er ikke en bestilling av det betalte kurset.
Ved fjernsalg gjelder som hovedregel 14 dagers angrerett. For digitalt innhold kan retten bortfalle når lovens vilkår for oppstart, samtykke og bekreftelse er oppfylt. Les vilkår og retur- og refusjonsinformasjon.
Be om kursprogrammet og leksjonen «Få oversikten». Der ser dere hvordan dere samler de store postene i ett arbeidsark. Det følger ingen betalingsforpliktelse med forespørselen.